Після рішення НБУ банки можуть переглянути відсотки за депозитами
Підвищення облікової ставки до 16,5% створює передумови для поступових змін на депозитному ринку України. На початку листопада банки можуть переглядати свої пропозиції, що потенційно позначиться на дохідності гривневих заощаджень. Повний текст новини
В ексклюзивному коментарі 24 Каналу директор департаменту роздрібного бізнесу "Глобус Банку" Дмитро Замотаєв зазначив, що на настрої ринку також впливатиме потенційне зростання верхньої межі прибутковості тримісячних депозитних сертифікатів регулятора з 19,5% до 20%. Це створює стимули для підвищення відсотків за гривневими вкладами, насамперед на термін від 3 до 6 місяців.
AdvПроте миттєвих змін чекати не варто: кожна установа окремо аналізуватиме власну ліквідність, вартість ресурсів, потребу в залученні коштів і пропозиції конкурентів. Отже, будь-які коригування матимуть вибірковий та поступовий характер.
Зрештою, у період 2 – 8 листопада дохідність депозитів у нацвалюті залишатиметься високою. Середні ставки коливатимуться переважно на рівні 14 – 15% річних, тоді як максимальні акційні та бонусні пропозиції сягатимуть 17 – 17,5% річних.
Що ще впливатиме на ринок
По-перше, строкові депозити залишатимуться пріоритетом банків, оскільки дозволяють заздалегідь знати, на який термін залучено кошти. Це допомагає краще планувати ліквідність і пропонувати вкладникам стабільніші умови.
По-друге, свою роль відіграватиме сезонний чинник – наприкінці року фінустанови традиційно прагнуть зміцнити ресурсну базу. Тож конкуренція на депозитному ринку зберігатиметься, хоча загального стрибка відсоткових ставок не очікують.
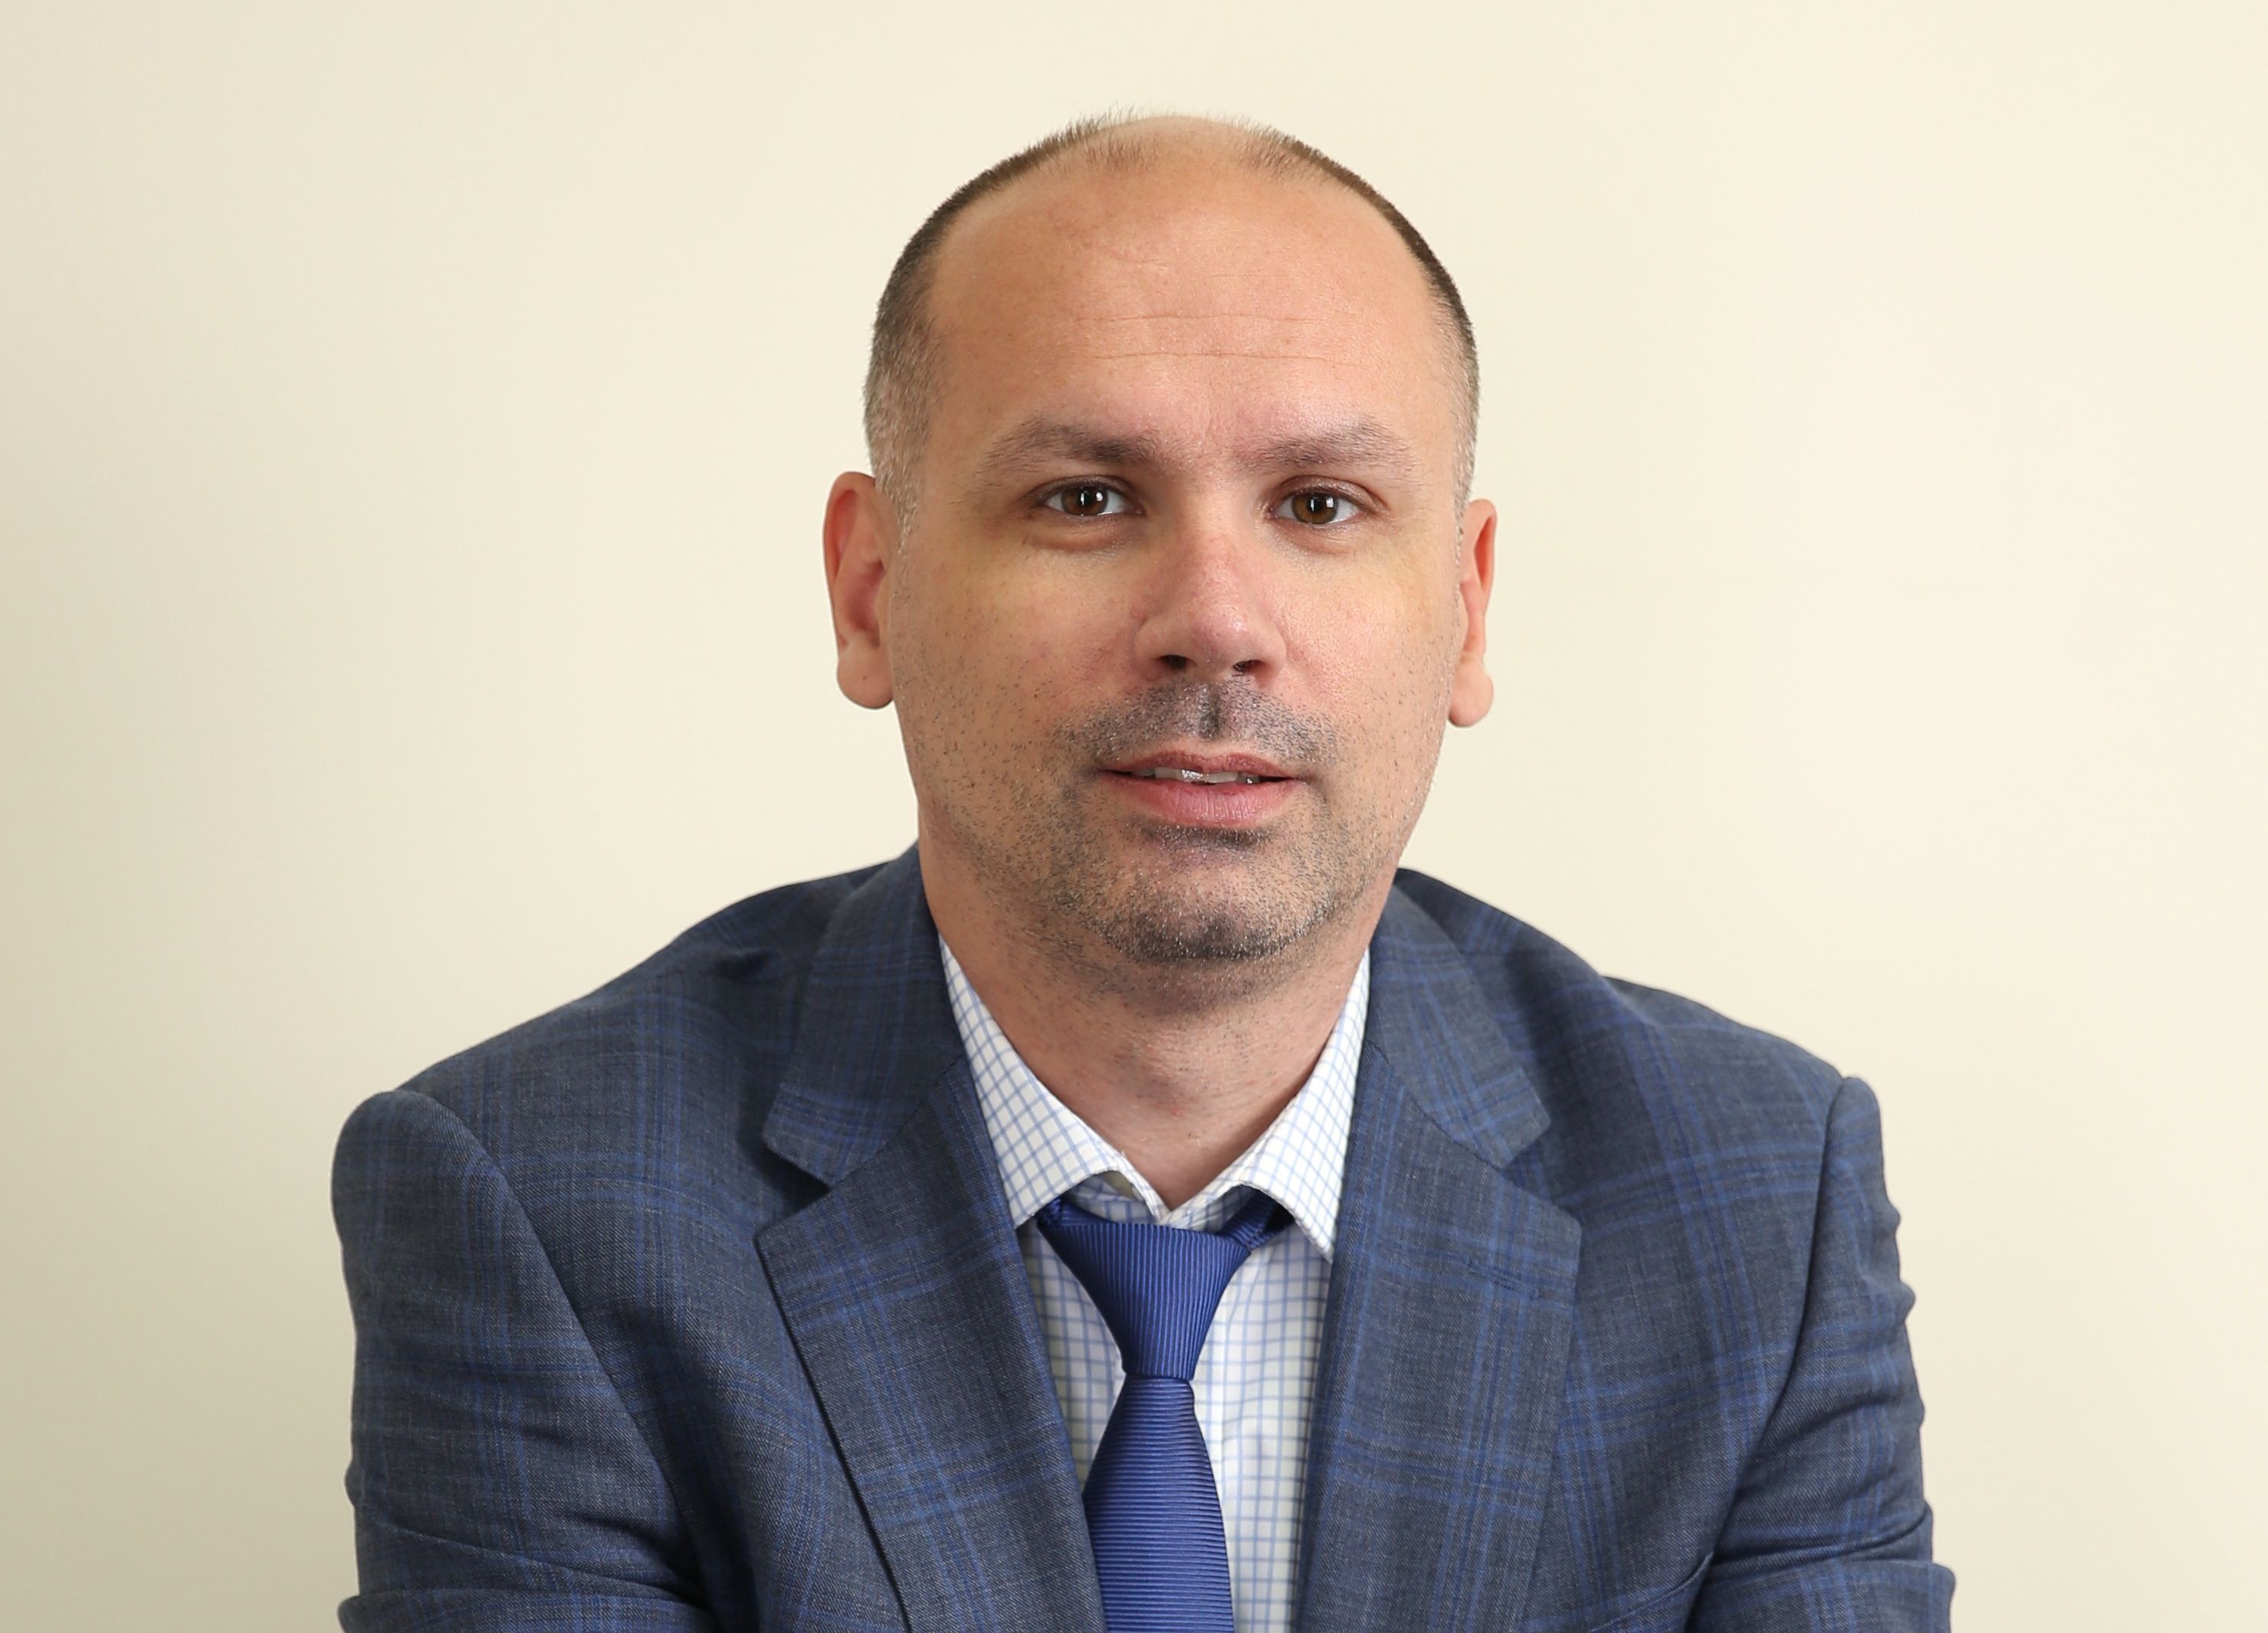
Дмитро Замотаєв
Директор департаменту роздрібного бізнесу "Глобус Банку"
Найімовірніше, банки зосередяться на окремих депозитних продуктах, спеціальних пропозиціях для нових клієнтів, додаткових відсотках за відкриття вкладу через мобільний застосунок, а також бонусах за пролонгацію депозитів.
По-третє, важливим фактором є воєнна невизначеність. За оцінкою експерта, українці дедалі більше прагнуть не примножити заощадження, а захистити їх від знецінення та зберегти доступ до фінансового резерву. Отже, на перший план виходять надійність і передбачуваність умов. "І саме тут гривневі депозити залишаються одним із найбільш зрозумілих інструментів", – додав банкір.
Нагадаємо, короткострокові вклади можуть слугувати своєрідною "подушкою безпеки", адже дозволяють відносно швидко забрати необхідні кошти. Фахівці освітньої платформи НБУ "Гаразд" радять мати запас, якого вистачить щонайменше на 3 – 6 місяців основних витрат, зокрема на житло й харчування, у випадку непередбачуваних обставин, як-от проблем зі здоров'ям чи втрати роботи.