Мінімальна зарплата у листопаді 2026 року: розмір виплат, податкові утримання та витрати роботодавців
Мінімальна зарплата й податки від 1 листопада: повний розклад суми «на руки»
Мінімальна заробітна плата
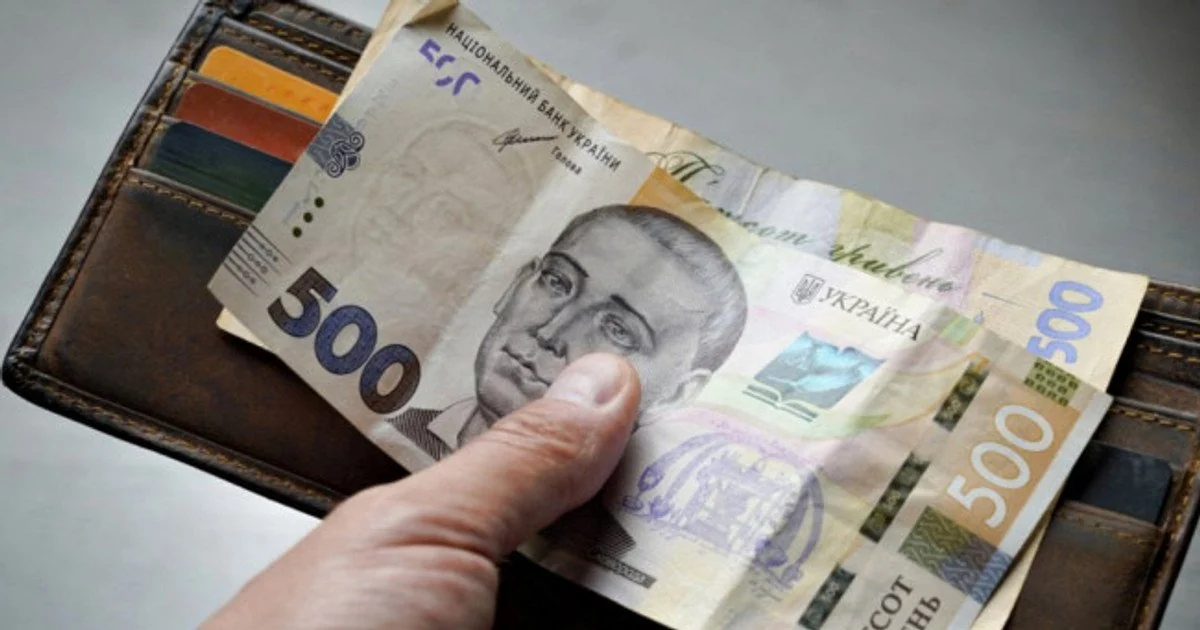
Від 1 листопада в Україні розмір мінімальної заробітної плати залишається на рівні, встановленому бюджетними показниками Міністерства фінансів на 2026 рік. Жодних додаткових підвищень у поточному місяці не передбачено, базовий сумовий показник дорівнює 8 647 гривням на місяць, а у погодинному розмірі — 52 гривням.
Скільки працівник отримує на руки: порядок утримання податків
Встановлений законом розмір 8 647 гривень є нарахованим доходом (брутто). Під час виплати з цієї суми утримуються обов’язкові державні збори, які загалом становлять 23%:
Податок на доходи фізичних осіб (ПДФО) за ставкою 18% — 1 556,46 гривні.
Військовий збір за ставкою 5% — 432,35 гривні.
Сумарна вартість утримуваних податків дорівнює 1 988,81 гривні. Таким чином, працівник без податкових пільг отримує на руки («чистий» дохід) рівно 77% від нарахованої суми, що становить 6 658,19 гривні.
Нарахування та виплати за неповного робочого часу
Гарантія виплати повного розміру мінімальної зарплати діє лише за умови виконання працівником місячної норми праці. Якщо підсумковий нарахований дохід виявляється нижчим за мінімальну планку, роботодавець зобов’язаний виконати відповідну доплату.
У разі оформлення на неповну ставку або за сумісництвом розрахунок здійснюється пропорційно виконаній нормі робочого часу. За таких умов фактично нарахована сума може бути меншою за встановлений місячний рівень.
Скільки працівник коштує підприємству та що таке ЄСВ
Єдиний соціальний внесок (ЄСВ) — це податок, який платить роботодавець із власного бюджету, тому він не зменшує суму, яку працівник отримує на руки.
При мінімальній зарплаті у 8 647 гривень роботодавець додатково нараховує 22% ЄСВ — це 1 902,34 гривні. У результаті реальні витрати підприємства на утримання одного працівника складають 10 549,34 гривні на місяць (нарахована зарплата + соцвнесок).
У законодавстві також встановлено верхню межу для сплати ЄСВ — вона становить 20 мінімальних зарплат (172 940 гривень). Це означає, що навіть із дуже високих зарплат максимальний внесок роботодавця не може перевищувати 38 046,80 гривні. Для працівників із мінімальним окладом це обмеження нічого не змінює та має суто довідковий характер.